O TSXG condena o Estado por atribuír á solicitante da prestación a totalidade e non só a metade da declaración da renda conxunta do último ano que estivera casada
A Seguridade Social vén de ser condenada por unha nova denegación incorrecta do Ingreso Mínimo Vital (IMV), desta volta por atribuír a unha muller que se divorciara pouco antes a totalidade e non só a metade dos ingresos da declaración da renda conxunta que fixera co seu ex-marido o ano anterior. É unha máis das numerosas sentenzas que revelan todo tipo de erros e criterios restritivos que sofren persoas en situación precaria e con dereito a obter a prestación.

Segundo o relato que fai a sentenza do Tribunal Superior de Xustiza de Galicia (TSXG) agora feita pública, a muller divorciouse en 2023 sen que se lle fixase ningunha pensión compensatoria e o marido quedou no domicilio conxugal, da súa propiedade. Sen ingresos nin prestacións en 2023, tras o divorcio ela solicitou o Ingreso Mínimo Vital, pero foille denegado catro meses despois por "superación dos ingresos e rendas computables".
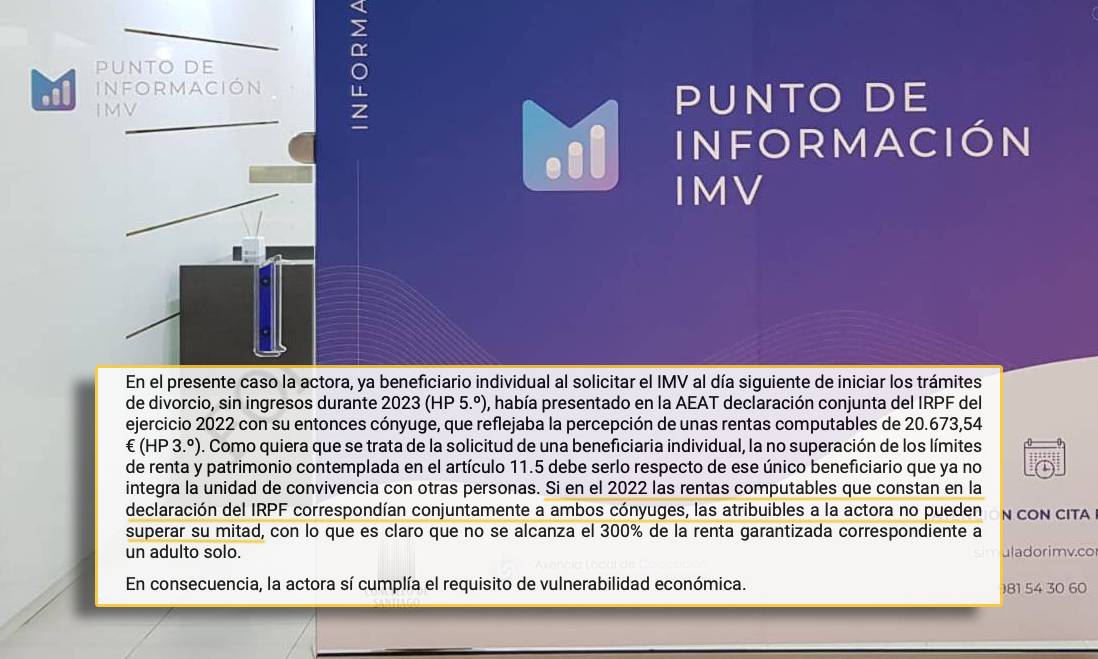
A Seguridade Social revisara a súa última declaración da renda, de 2022, que fixera de xeito conxunto co seu daquela marido, e atribuíralle a ela a totalidade da renda da parella. Pero a xustiza di que "se en 2022 as rendas computables que constan na declaración do IRPF correspondían conxuntamente a ambos cónxuxes, as atribuíbles á actora non poden superar a metade, co que é claro que non se acada o 300% da renda garantida correspondente a un adulto só", límite para obter o IMV.
A muller xa vira como un xulgado do Social lle dera a razón en primeira instancia, pero a Seguridade Social recorreu e agora o TSXG establece que a Administración debe volver a tramitar a súa solicitude.
Antecedentes
A Seguridade Social vén sendo condenada por todo tipo de eivas e criterios restritivos na tramitación do IMV
A Seguridade Social vén sendo condenada por todo tipo de eivas e criterios restritivos na tramitación do IMV, con obstáculos ás familias monoparentais, computando como patrimonio a residencia habitual malia que a normativa a exclúe ou por esixir documentación innecesaria. Hai unhas semanas o TSXG mesmo censurou que se quitase o IMV a unha muller porque a súa filla recibira unha bolsa de estudos.