A Seguridade Social argumentou que o home mudara así a unidade de convivencia pola que tiña dereito á prestación, pero o tribunal salienta que "cun membro máis, é posible que a revisión do subsidio fose máis favorable ao beneficiario"
Os requisitos para recibir o IMV teñen en conta se a persoa solicitante vive soa ou nunha denominada "unidade de convivencia", e en función das súas características o importe varía. É a propia persoa solicitante quen debe identificar ao resto de persoas da súa unidade de convivencia e a Seguridade Social contrasta esa información co padrón municipal. E se os datos non coinciden, aínda que un erro, a falta de actualización dos empadroamentos ou o grao de necesidade desas outras persoas poidan ir en beneficio da persoa solicitante, a Seguridade Social denega a axuda ou solicita a súa devolución.
Ante esa denegación ou petición de devolución do IMV, sucesivas sentenzas do Tribunal Superior de Xustiza de Galicia (TSXG) veñen relatando o longo e complexo proceso ao que se enfrontan as persoas solicitantes para reverter a situación, con recursos administrativos primeiro ante a propia Seguridade Social que esta volve rexeitar e abocando a unha vía xudicial na que o Estado teima en recorrer as súas condenas prolongando os procesos varios anos.
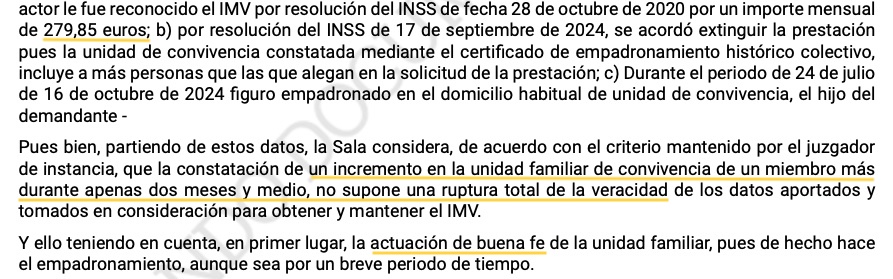
Agora unha nova sentenza feita pública polo TSXG reflicte o caso dun home que tiña recoñecido un IMV de 279,85 euros ao mes desde 2020. A súa unidade de convivencia declarada era que vivía el só, pero en 2024, durante algo máis de dous meses entre xullo e outubro, o seu fillo tamén figurou como empadroado no seu mesmo domicilio. En setembro dese ano, en canto tivo constancia, a Seguridade Social decidiu extinguirlle a prestación "pois a unidade de convivencia constatada mediante o certificado de empadroamento histórico colectivo inclúe máis persoas que as alegadas na solicitude da prestación".
A sentenza salienta "a actuación de boa fe da unidade familiar" ao declarar esa convivencia temporal en lugar de ocultala para evitar que a Seguridade Social retirase a prestación
O home recorreu primeiro na vía administrativa, pero a Seguridade Social desestimouno e tivo que recorrer á xustiza ordinaria. Nesa vía xudicial un xulgado do Social deulle a razón ao home, pero a Seguridade Social teimou en recorrer e agora o TSXG ratifica que non se lle debeu quitar a prestación.
O tribunal considera, coincidindo co primeiro xuíz, "que a constatación dun incremento da unidade familiar de convivencia dun membro máis durante apenas dous meses e medio non supón unha ruptura total da veracidade dos datos achegados e tomados en consideración para obter e manter o IMV". Para iso ten en conta "en primeiro lugar, a actuación de boa fe da unidade familiar, pois de feito fai o empadroamento, aínda que sexa por un breve período de tempo". Isto é, se o fillo non se empadroase por tan pouco tempo, a Seguridade Social non se enteraría desa convivencia.

Por outra banda, a sentenza valora que un incremento da unidade familiar de forma "transitoria" por motivos como estudos, traballo ou tratamento médico "non rompe a unidade de convivencia".
O tribunal tamén salienta que a normativa esixe que a unidade de convivencia sexa estable de forma continuada durante os seis meses anteriores á prestación da solicitude, "o que supón en sentido contrario que unha ruptura de menos de seis meses non pode supoñer a exclusión da consideración da unidade de convivencia, cando aumentasen os seus membros".
Pero a sentenza tamén engade unha última consideración: "E incluso cun membro máis, é posible que a revisión do subsidio fose máis favorable ao beneficiario", evidencia.
Así, o TSXG conclúe anulando a decisión da Seguridade Social de retirarlle ao home o IMV de 279,85 euros ao mes.
Antecedentes
A Seguridade Social vén sendo condenada por todo tipo de eivas e criterios restritivos na tramitación do IMV
A Seguridade Social vén sendo condenada por todo tipo de eivas e criterios restritivos na tramitación do IMV, con obstáculos ás familias monoparentais, computando como patrimonio a residencia habitual malia que a normativa a exclúe ou por esixir documentación innecesaria. Hai unhas semanas o TSXG mesmo censurou que se quitase o IMV a unha muller porque a súa filla recibira unha bolsa de estudos e a outra divorciada por computarlle os ingresos do seu ex.