O tribunal censura que a Seguridade Social tardase catro anos en pedirlle a unha muller que devolvese un ano enteiro da axuda logo de comunicarlle varias veces que tiña dereito a ela, o que lle xerou "confianza lexítima" en que cobraba o correcto
A Seguridade Social vén recibindo diversas condenas dos tribunais galegos por non só extinguir indebidamente o dereito a cobrar o Ingreso Mínimo Vital (IMV) senón tamén por esixir retroactivamente a devolución de importes cobrados previamente logo de erros cometidos polo propio Estado ao supervisar esa prestación. Agora o Tribunal Superior de Xustiza de Galicia (TSXG) vén de facer pública unha sentenza significativa pola demora e desleixo con que a Administración revisou e esixiu a devolución do cobrado por unha muller catro anos antes logo de que a propia Seguridade Social lle comunicase en varias ocasións durante ese tempo que tiña dereito á prestación.
Un comportamento o do Estado que para a xustiza levou á afectada a ter "confianza lexítima" en que estaba a cobrar a contía correcta.
Desde hai uns meses a xustiza galega vén aplicando a denominada doutrina Čakarević, emanada do Tribunal Europeo de Dereitos Humanos, que exime de devolver prestacións pagadas indebidamente cando o perceptor actuou de boa fe e presenta vulnerabilidade económica. Esa doutrina é a que aplica novamente o TSXG neste caso, no que a Seguridade Social reclamaba a unha muller os 450 euros ao mes que ao seu ver lle pagara incorrectamente durante un ano.
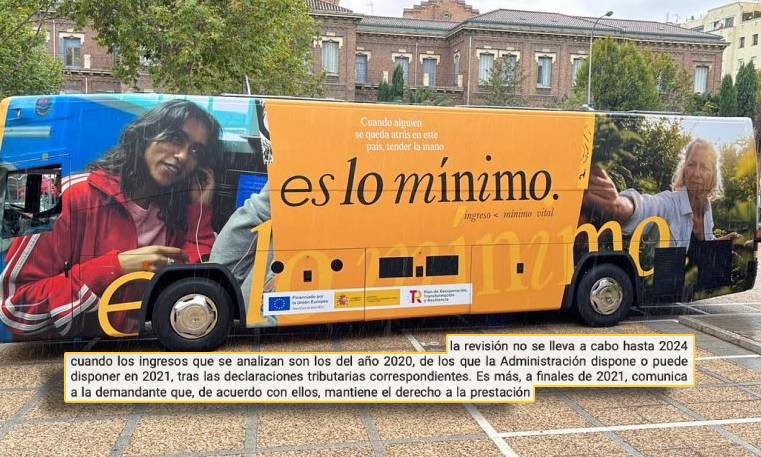
"A revisión non se leva a cabo ata 2024 cando os ingresos que se analizan son os do ano 2020, dos que a Administración dispón ou pode dispoñer en 2021", critica a sentenza
Segundo o relato dos feitos da sentenza, a muller pediu o IMV en decembro de 2020 e foille outorgado pola Seguridade Social en maio de 2021. En decembro de 2021 a propia Seguridade Social comunicou á muller que logo de revisar os seus ingresos e patrimonio correspondentes a 2020, o ano a contabilizar para outorgarlle o dereito en 2021, mantiña o dereito á prestación. O mesmo ocorreu a finais de 2022, cando novamente lle comunicou que, de acordo coa súa información tributaria de 2021, seguía mantendo o dereito.
Pero en 2024 a Seguridade Social volveu revisar a súa información tributaria de 2020 e comunicoulle que, á vista de que nese ano os seus ingresos totais foran de 4.160 euros por traballar e 2.700 euros por alimentos froito dunha sentenza xudicial, non tiña dereito ao que xa cobrara como Ingreso Mínimo durante todo 2021, esixíndolle a devolución de 450 euros ao mes.
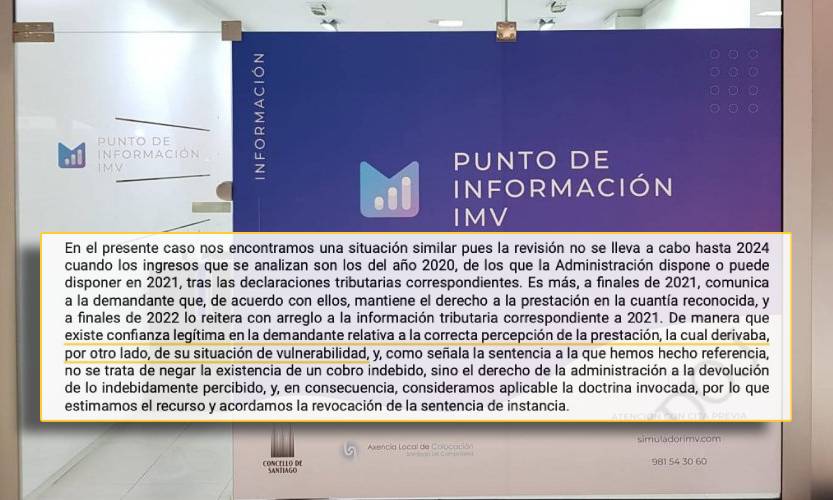
O TSXG censura na súa sentenza que "a revisión non se leva a cabo ata 2024 cando os ingresos que se analizan son os do ano 2020, dos que a Administración dispón ou pode dispoñer en 2021". "É máis", engade o tribunal, a Seguridade Social "a finais de 2021 comunica á demandante que, de acordo con eles, mantén o dereito á prestación na contía recoñecida e a finais de 2022 o reitera con arranxo á información tributaria correspondente a 2021".
Ante esas comunicacións da propia Seguridade Social "existe confianza lexítima na demandante relativa á correcta percepción da prestación". Así, a sentenza analiza, aplicando novamente a antedita doutrina Čakarević, que a muller cobrou de boa fe e estaba nunha "situación de vulnerabilidade", polo que a exime de devolver agora o que a Seguridade Social lle pagou indebidamente.

A Seguridade Social vén sendo condenada por todo tipo de eivas e criterios restritivos na tramitación do IMV
A Seguridade Social vén sendo condenada por todo tipo de eivas e criterios restritivos na tramitación do IMV, con obstáculos ás familias monoparentais, computando como patrimonio a residencia habitual malia que a normativa a exclúe ou por esixir documentación innecesaria. O TSXG tamén censurou que se quitase o IMV a unha muller porque a súa filla recibira unha bolsa de estudos, a outra divorciada por computarlle os ingresos do seu ex, ou a un home por acoller un fillo durante dous meses.